钴需求全景 锂离子电池材料的核心驱动力与未来展望
钴,作为一种重要的战略金属,在锂离子电池材料中扮演着不可或缺的角色。从智能手机到电动汽车,再到储能系统,钴的需求与锂离子电池产业的发展紧密交织,形成了复杂而动态的供需格局。本文将深入分析钴在锂离子电池中的需求情况,探讨其驱动因素、市场现状及未来趋势。
1. 钴在锂离子电池中的关键作用
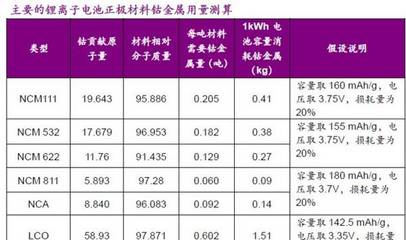
钴是锂离子电池正极材料的关键成分之一,主要体现在以下几种主流正极材料中:
- 钴酸锂(LCO):广泛应用于消费电子产品(如手机、笔记本电脑)的锂离子电池。虽然其在动力电池中的占比逐渐下降,但在消费电子领域仍是主力,其对钴的需求稳定且纯度要求高。
- 镍钴锰酸锂(NCM):三元材料,根据镍钴锰的比例不同(如111、523、622、811),钴含量从20%降至不足10%。高镍化趋势降低了单位电池的钴用量,但由于电动汽车市场规模的爆发式增长,总需求仍在上升。
- 镍钴铝酸锂(NCA):主要用于特斯拉等高端电动汽车,钴含量同样较低,但对能量密度和成本优化意义重大。
钴的作用在于稳定层状结构、提升循环寿命和倍率性能,因此短期内难以被完全替代。
2. 需求驱动因素:电动汽车与消费电子双轮驱动
(1)电动汽车市场爆发式增长
全球新能源汽车渗透率不断提升,中国、欧洲和北美是主要增长极。根据国际能源署(IEA)数据,2023年全球电动汽车销量超过1400万辆,预计2030年将突破4000万辆。每辆电动汽车的电池需要数公斤至十几公斤的钴,尽管高镍低钴化减少了单车用量,但庞大的增量基数使得动力电池成为钴需求的最大增长点。
(2)消费电子与储能持续攀升
5G手机、可穿戴设备、平板电脑等消费电子产品迭代升级,对高能量密度电池的需求增加,LCO电池仍是主流选择。储能领域(电网调峰、家庭储能)也开始采用含钴的三元电池,虽然目前占比不大,但长期潜力可观。
(3)电池高镍化与低钴化的博弈
为了降低成本和避开钴供应链的道德风险(如刚果金手工采矿问题),电池企业加速推进高镍低钴甚至无钴电池(如磷酸铁锂、无钴高镍)。但无钴电池在能量密度、安全性等方面仍有局限性,因此在高端长续航车型中,钴仍将存在较长时间。
3. 供应端:高度集中的风险
全球钴资源高度集中于刚果民主共和国(DRC),其产量占全球70%以上。这种地理集中带来了供应链脆弱性、政治风险和伦理问题。嘉能可、洛阳钼业等巨头主导供应。印尼、澳大利亚等地的钴产量有所增加,但短期内难以改变刚果金的主导地位。
需求增长与供应风险叠加,导致钴价波动剧烈。2018年钴价曾飙升至近10万美元/吨,2020年又跌至3万美元以下,随后反弹。2023年以来,由于三元电池占比下降和刚果金供应增加,钴价呈现震荡下行趋势。
4. 需求预测与情景分析
根据多家机构预测(如Wood Mackenzie、Benchmark Mineral Intelligence),到2030年全球钴需求将达到20万至30万吨,较2023年增长50%~100%。其中,电池领域占比将超过70%。但具体路径取决于以下变量:
- 高镍化的速度:若NCM 811及更高镍材料快速普及,单车钴用量将下降30%~50%。
- 无钴电池的突破:磷酸铁锂(LFP)在储能和入门级电动车中的回潮,会分流部分钴需求。
- 回收与替代:钴回收率提升和钠离子电池等新技术商业化,将缓解原生钴需求压力。
- 政策与法规:欧盟电池法规要求碳足迹披露和回收成分,可能推动产业链透明化和钴的循环利用。
钴需求在未来十年仍将保持增长,但增速可能低于锂和镍。
5. 结论:钴仍然是锂电材料的关键元素
尽管面临低钴化和替代技术的挑战,钴在提升电池性能方面具有不可替代的优势,尤其在高端消费电子和长续航电动汽车领域。需求增长的核心逻辑仍未改变:全球电动化浪潮和消费电子升级。但供应集中、价格波动和伦理问题将持续倒逼产业链寻求多元化供应、推进回收利用和研发替代材料。对于电池企业和投资者而言,理解钴需求的动态变化,是把握锂离子电池材料未来方向的关键一环。
最新产品